Dólar Oficial
$1.540
Dólar Blue
$1.555
Dólar Tarjeta
$2.002
Euro
€1.701,32
Real
R$303,52
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
INCENTIVOS A GRANDES INVERSIONES
RIGI: un informe estimó que se necesita un 33% de inversión adicional para compensar los beneficios fiscales
EcoGo calculó que los 23 proyectos aprobados generarían una recaudación de US$17.499 millones a valor presente, frente a US$8.493 millones de impuestos resignados. El impacto fiscal difiere entre la Nación y las provincias.
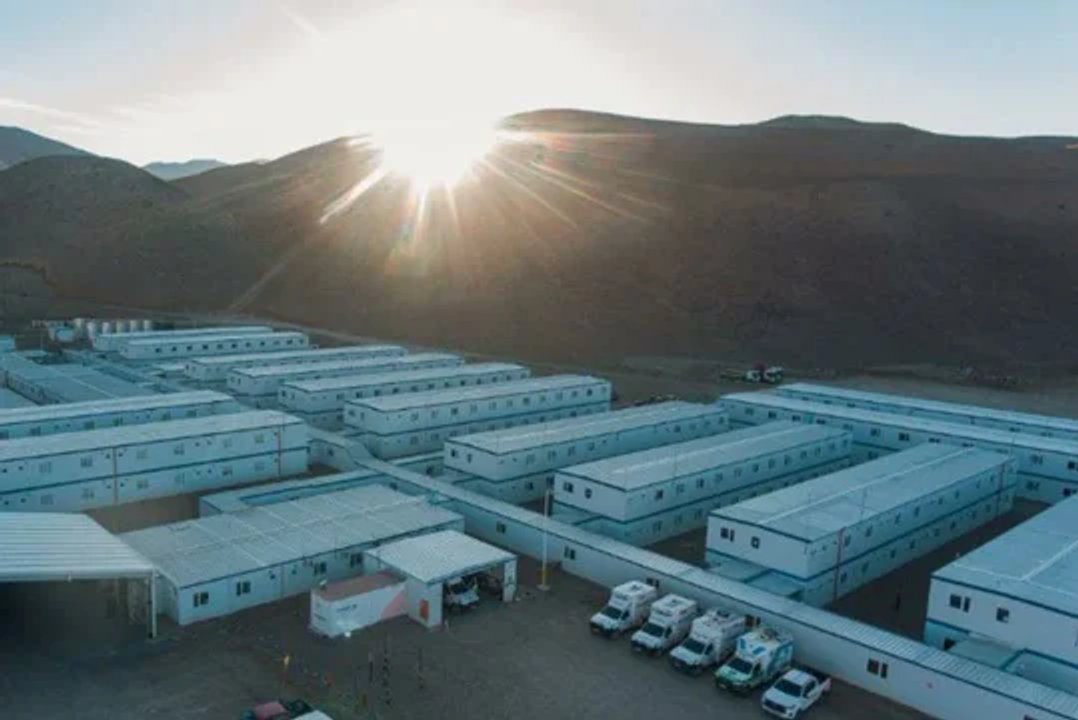
Noticias Argentinas difundió que el Régimen de Incentivos para Grandes Inversiones (RIGI) necesitaría que aproximadamente un tercio de las inversiones que recibe sean adicionales —es decir, que no se hubieran concretado sin el régimen— para compensar fiscalmente los beneficios impositivos otorgados, según un informe elaborado por la consultora EcoGo.
El estudio calculó un umbral de adicionalidad del 32,7% para los proyectos actualmente aprobados. Bajo los supuestos utilizados en el ejercicio, esas inversiones generarían una recaudación de US$17.499 millones a valor presente, frente a un gasto tributario estimado en US$8.493 millones.
Según el relevamiento, el RIGI cuenta actualmente con 23 proyectos formalmente aprobados, que representan inversiones anunciadas por US$39.429 millones y un capital computable de US$33.837 millones. Si se incorporan las iniciativas que permanecen en evaluación y aquellas anunciadas, el universo total informado asciende a US$209.247 millones.
EcoGo estimó que el gasto tributario de los proyectos aprobados alcanza los US$8.493 millones a valor presente. El máximo anual se produciría en 2035, con cerca de US$1.600 millones, equivalentes al 0,25% del PBI actual, según los cálculos de la consultora. Al considerar la totalidad de los proyectos identificados, la pérdida potencial de ingresos fiscales llegaría a alrededor del 0,65% del PBI.
El informe remarcó, sin embargo, que el gasto tributario no equivale necesariamente al costo fiscal neto. “Si una inversión solo se realiza porque existe el RIGI, el Estado resigna impuestos respecto del régimen general, pero también obtiene una recaudación que sin esa inversión no habría existido”, explicó.
A partir de ese criterio, EcoGo estimó que “los 23 proyectos aprobados generan, bajo los supuestos del ejercicio, US$17.499 millones de recaudación a valor presente, frente a los US$8.493 millones que se resignan”.
El cálculo lleva a la consultora a establecer un punto de equilibrio fiscal con una adicionalidad del 32,7%. “Si uno de cada tres dólares invertidos no se hubiera materializado sin el RIGI, la recaudación que genera esa inversión adicional alcanza para compensar los impuestos resignados sobre el conjunto”, indicó. Según el estudio, por encima de ese porcentaje el impacto fiscal neto resultaría positivo.
El análisis también detectó diferencias entre el impacto para el Estado nacional y para las provincias. De los US$8.493 millones de gasto tributario calculados para los proyectos aprobados, US$6.231 millones corresponderían a recursos nacionales, entre ellos derechos de exportación, aranceles de importación e impuesto al cheque.
Las provincias donde se radican los proyectos, en cambio, mantienen las regalías y los tributos locales y reciben además recursos mediante la coparticipación. Bajo los supuestos de EcoGo, las jurisdicciones receptoras necesitan una adicionalidad del 17,7% para alcanzar el equilibrio fiscal y recaudarían 4,6 veces los recursos que resignan.
Para las provincias que no reciben proyectos, el umbral estimado asciende al 32,1%, con una recaudación equivalente a 2,1 veces lo cedido. En el caso de la Nación, la adicionalidad necesaria se eleva al 38,5%, con una relación de 1,6 veces entre lo recaudado y lo resignado.
EcoGo amplió además el ejercicio a 39 proyectos identificados, que representan US$87.409 millones en inversiones anunciadas. En ese escenario, estimó un gasto tributario a valor presente de US$24.175 millones y una recaudación de US$50.542 millones.
Con esa cartera ampliada, el umbral consolidado de adicionalidad se ubicaría en el 32,4%. Sin embargo, para la Nación aumentaría al 44,4%, mientras que para las provincias receptoras descendería al 13,7%. La consultora atribuyó esa diferencia al mayor peso de los proyectos hidrocarburíferos, en los que parte de los beneficios se concentra en impuestos nacionales mientras las regalías permanecen en las jurisdicciones productoras.
EcoGo concluyó que el RIGI tiene “un impacto relevante sobre la rentabilidad de proyectos intensivos en capital” y sostuvo que no es necesario que la totalidad de las inversiones sea adicional para alcanzar el equilibrio fiscal.
No obstante, la consultora consideró que el desafío no pasa únicamente por incrementar los montos anunciados, sino también por “maximizar su adicionalidad y ampliar el derrame sobre proveedores, empleo, infraestructura y actividad”.